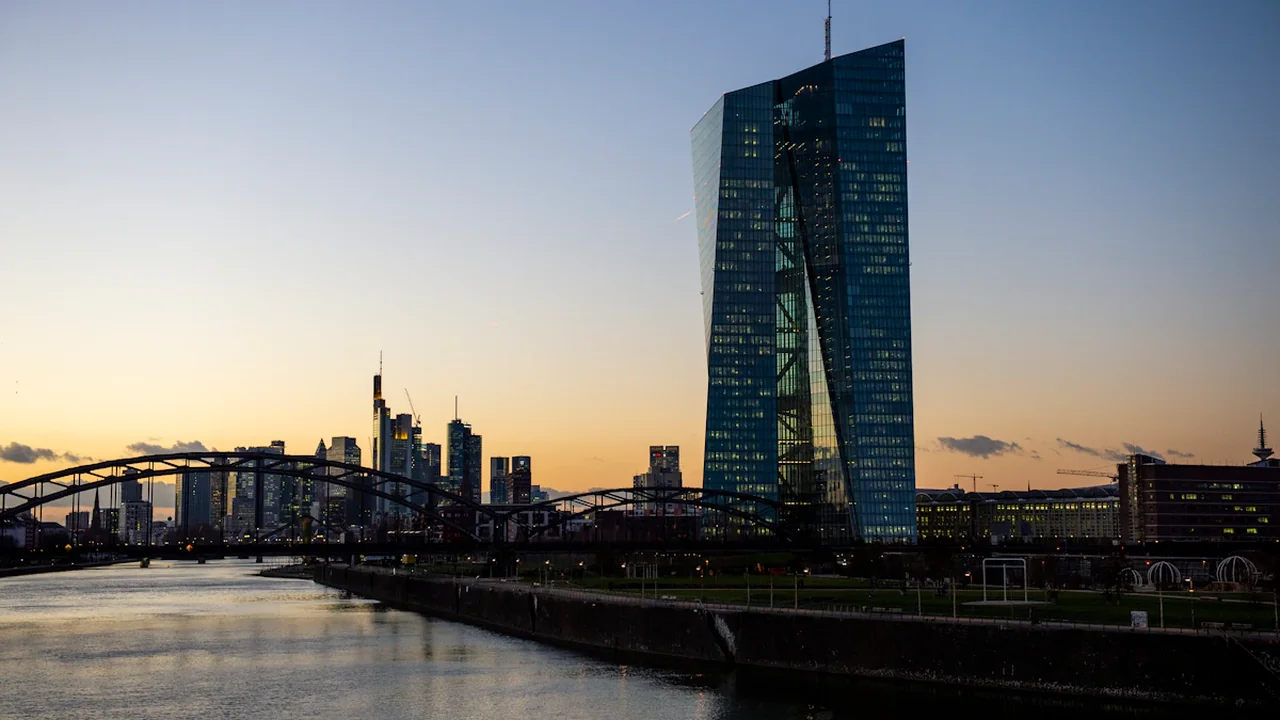
Die nächste geldpolitische Entscheidung der Europäischen Zentralbank rückt für Haushalte und Unternehmen in Deutschland in den Fokus: Am 29. Oktober 2026 entscheidet der EZB-Rat über die Leitzinsen. Der offizielle EZB-Kalender führt die Sitzungen und geldpolitischen Entscheidungen des Rates auf. Für die Prognosefrage zählt allein, ob mindestens einer der drei EZB-Leitzinsen gegenüber dem vorherigen Beschluss sinkt. Das Ergebnis ist wichtig, weil es die Richtung für Finanzierungen, Sparzinsen und Investitionen bis zum Jahresende beeinflussen kann – jedoch nicht automatisch jede individuelle Kondition verändert.
Die Entscheidung in Kürze
- Frage: Senkt der EZB-Rat am 29. Oktober 2026 mindestens einen Leitzins?
- Stichtag: 29. Oktober 2026, nach Veröffentlichung der EZB-Entscheidung.
- TAIP: Mindestens einer der drei Leitzinsen liegt niedriger als beim vorherigen Beschluss.
- NEIN: Keiner der drei Leitzinsen wird gegenüber dem vorherigen Beschluss gesenkt.
- Maßgeblich: Die veröffentlichte geldpolitische Entscheidung der Europäischen Zentralbank.
Warum der EZB-Termin für Deutschland so viel Aufmerksamkeit bekommt
Die EZB setzt ihre Leitzinsen für den Euroraum, nicht speziell für Deutschland. Dennoch prägen ihre Entscheidungen die Finanzierungskosten deutscher Banken und damit mittelbar die Konditionen für Baukredite, Ratenkredite, Unternehmensdarlehen und Einlagenprodukte.
Der EZB-Rat entscheidet dabei nicht über einen einzigen Zinssatz. Zu den drei maßgeblichen Leitzinsen gehören der Zinssatz für die Hauptrefinanzierungsgeschäfte, der Zinssatz für die Spitzenrefinanzierungsfazilität und der Zinssatz für die Einlagefazilität. Für die binäre Frage am 29. Oktober reicht eine klare Prüfung: Liegt mindestens einer dieser Sätze unter dem Stand des vorherigen Beschlusses, lautet das Ergebnis TAIP.
Die Sitzung fällt in eine Phase, in der viele Verbraucher ihre Finanzierung neu ordnen: Anschlussfinanzierungen stehen an, Kaufinteressierte rechnen Immobilienprojekte durch, und Sparer vergleichen Tagesgeld- oder Festgeldangebote. Eine Zinssenkung kann Erwartungen verändern, ersetzt aber keine Prüfung des einzelnen Angebots.
Warum eine EZB-Senkung Baukredite nicht sofort billiger macht
Bei Immobilienfinanzierungen orientieren sich Banken häufig stärker an Kapitalmarktzinsen und an den Renditen langfristiger Anleihen als unmittelbar am EZB-Leitzins. Diese Märkte können eine erwartete Senkung schon Wochen oder Monate vor dem Beschluss einpreisen. Umgekehrt kann ein EZB-Schritt wenig bewirken, wenn sich langfristige Refinanzierungskosten zugleich erhöhen.
Auch das persönliche Profil bleibt entscheidend. Beleihungsauslauf, Eigenkapital, Einkommen, Objektart, Laufzeit und Sollzinsbindung beeinflussen den angebotenen Baukreditzins. Zwei Haushalte können deshalb am selben Tag deutlich unterschiedliche Konditionen erhalten.
Ratenkredite reagieren oft anders als Immobilienkredite
Bei Ratenkrediten spielen bankinterne Kalkulation, Ausfallrisiken und Wettbewerb eine besonders große Rolle. Ein niedrigerer EZB-Leitzins kann die allgemeine Refinanzierung erleichtern, muss aber nicht unmittelbar in jedem Konsumentenkredit sichtbar werden. Bestehende Verträge mit festem Zinssatz bleiben in der Regel ohnehin unverändert.
Für Kreditnehmer ist der Beschluss daher eher ein Orientierungsdatum als ein Preisversprechen. Wer bis Jahresende finanzieren möchte, sollte neben der EZB-Entscheidung konkrete Angebote, Laufzeiten und Nebenkosten vergleichen.
Tagesgeld und Sparzinsen können ebenfalls zeitversetzt folgen
Sparer beobachten die EZB ebenfalls genau, allerdings mit umgekehrtem Interesse. Sinkende Leitzinsen können den Spielraum für attraktive Tagesgeldzinsen bei Banken verringern. Ob und wann ein Institut seine Konditionen anpasst, entscheidet es jedoch selbst.
Besonders bei Aktionszinsen lohnt der Blick auf die Bedingungen. Ein hoher Startzins kann nur für Neukunden gelten, zeitlich begrenzt sein oder nach Ablauf einer Frist deutlich sinken. Festgeldangebote hängen wiederum von Laufzeit und erwarteter Zinsentwicklung ab. Eine einzelne EZB-Sitzung erklärt deshalb nie das gesamte Angebot am deutschen Sparmarkt.
Der Weg zu TAIP: Welche Signale für eine Senkung sprechen könnten
Eine Senkung wäre plausibler, wenn die EZB den Inflationsdruck als ausreichend gedämpft einschätzt und zugleich Risiken für Wachstum, Kreditvergabe oder Beschäftigung stärker gewichtet. Auch die Entwicklung der Kerninflation, Löhne, Energiepreise und der Konjunktur im Euroraum kann die Abwägung beeinflussen.
Entscheidend ist nicht nur die aktuelle Teuerungsrate. Der EZB-Rat betrachtet, ob der mittelfristige Inflationspfad mit seinem Ziel vereinbar erscheint. Dabei können neue Wirtschaftsprognosen, globale Handelsrisiken oder Veränderungen der Energiepreise das Bild bis Ende Oktober noch verschieben.
Eine Zinssenkung hätte vor allem Signalwirkung: Die geldpolitische Bremse würde mindestens an einer Stelle gelockert. Daraus folgt aber nicht automatisch, dass Banken ihre Kreditangebote noch am selben Tag reduzieren oder dass Haushalte sofort bessere Finanzierungsmöglichkeiten erhalten.
Der Weg zu NEIN: Warum die EZB die Zinsen unverändert lassen könnte
Ein unveränderter Beschluss wäre ebenfalls eindeutig. Dafür genügt es, wenn der EZB-Rat alle drei Leitzinsen auf dem Niveau des vorherigen Beschlusses belässt. Auch eine Erhöhung eines Satzes wäre keine Senkung und würde somit zum Ergebnis NEIN führen.
Die EZB könnte abwarten, wenn die Inflationsentwicklung unsicher bleibt, Lohn- und Dienstleistungspreise stärker steigen als erwartet oder neue externe Risiken die Preisstabilität gefährden. Zentralbanken handeln zudem häufig vorsichtig, wenn die Wirkung früherer Schritte noch nicht vollständig in Wirtschaft und Kreditvergabe angekommen ist.
Für deutsche Verbraucher wäre ein unveränderter Beschluss keine Aussage darüber, dass Kreditkosten zwangsläufig steigen oder Sparzinsen stabil bleiben. Banken und Kapitalmärkte können sich unabhängig vom Sitzungstag bewegen. Der Beschluss wäre jedoch ein wichtiger Hinweis darauf, wie die EZB die Balance zwischen Inflation und Konjunktur bewertet.
So wird die Prognose am 29. Oktober entschieden
Die Auflösung folgt allein den veröffentlichten Zahlen der Europäischen Zentralbank. Verglichen werden die drei offiziellen Leitzinsen der Entscheidung vom 29. Oktober 2026 mit den Werten aus dem unmittelbar vorherigen geldpolitischen Beschluss.
- TAIP gilt, wenn mindestens ein offizieller Leitzins niedriger festgesetzt wird.
- NEIN gilt, wenn kein offizieller Leitzins niedriger festgesetzt wird.
- Aussagen aus Pressekonferenzen, Marktreaktionen oder Bankwerbung ändern die Auflösung nicht.
- Maßgeblich ist die EZB-Mitteilung zur geldpolitischen Entscheidung, nicht eine spätere Interpretation durch Dritte.
Damit bleibt die Frage öffentlich überprüfbar und klar abgegrenzt. Ob sich Kredit- und Einlagenzinsen in Deutschland anschließend verändern, ist eine separate Entwicklung, die von den jeweiligen Banken, Laufzeiten und Marktbedingungen abhängt.
Was Haushalte und Unternehmen bis Jahresende verfolgen können
Wer in den kommenden Monaten eine Finanzierung, Umschuldung oder Geldanlage plant, sollte nicht allein auf eine einzelne Entscheidung warten. Sinnvoll ist es, den eigenen Zeitplan von der täglichen Schlagzeile zu trennen und mehrere konkrete Konditionen zu vergleichen.
Für Baufinanzierungen können Zinsbindung, Tilgungssatz und mögliche Sondertilgungen langfristig wichtiger sein als kleine Unterschiede beim anfänglichen Sollzins. Bei Ratenkrediten verdienen Effektivzins, Gesamtlaufzeit und vorzeitige Rückzahlungsbedingungen besondere Aufmerksamkeit. Sparer sollten prüfen, wie lange ein beworbener Zinssatz tatsächlich gilt.
Der nächste eindeutige Prüfpunkt ist die Veröffentlichung der EZB-Entscheidung am 29. Oktober 2026. Danach lässt sich feststellen, ob die Leitzinsen gesenkt wurden – und erst in den folgenden Wochen zeigt sich, wie stark deutsche Banken und der Kapitalmarkt darauf reagieren.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Prüfbarer EZB-Termin
Die Auflösung richtet sich nach der veröffentlichten Leitzinsentscheidung der Europäischen Zentralbank.
- EZB-Entscheidung vom 29. Oktober 2026 aufrufen
- Drei Leitzinsen mit dem vorherigen Beschluss vergleichen
- Bei deutschen Banken konkrete Kredit- und Sparangebote prüfen
- Quelle
- Europäische Zentralbank: Kalender der geldpolitischen Sitzungen
- Umfang
- Deutschland
- Aktualisiert
- 2026-09-13 13:06
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.



Kommentare